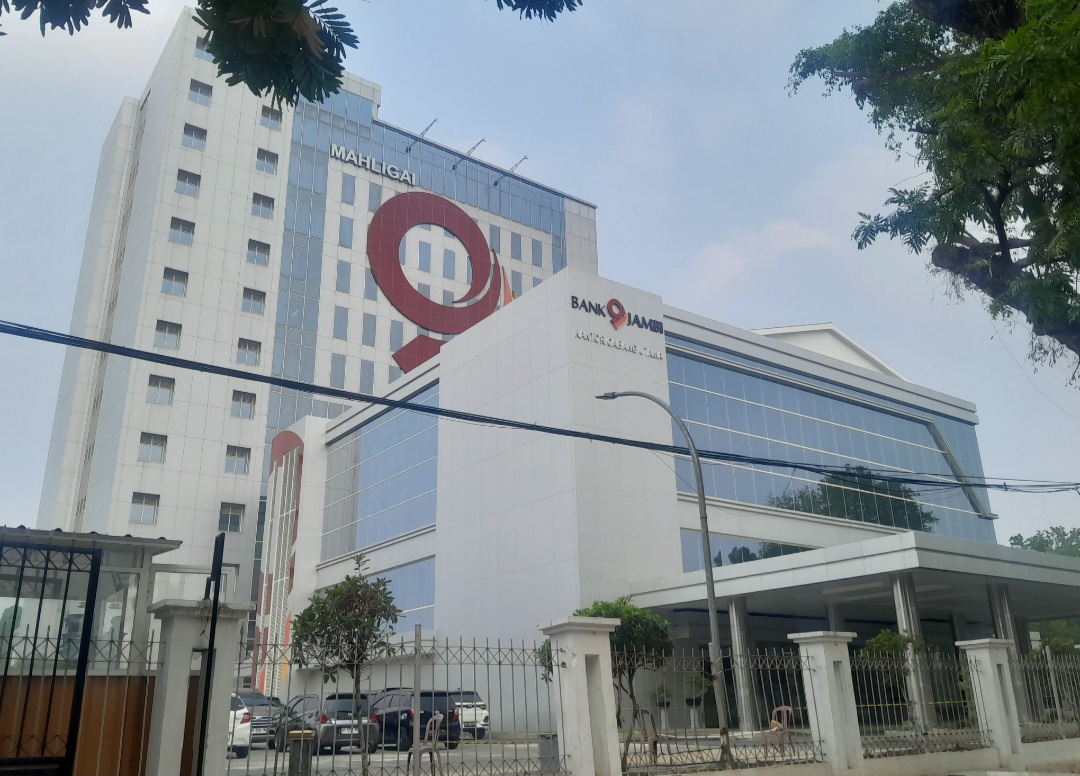
Kabarina – Penguatan Usaha Mikro, Kecil dan Menengah (UMKM) di Jambi dinilai membutuhkan lebih dari sekadar suntikan modal. Sinergi pemerintah daerah dan Bank Jambi dinilai harus diarahkan untuk membangun ekosistem usaha yang mampu membuat UMKM tumbuh, mandiri dan akhirnya naik kelas.
Pandangan itu disampaikan pengamat perbankan Laila Farhat. Menurutnya, UMKM memiliki posisi strategis dalam menggerakkan ekonomi daerah karena bersentuhan langsung dengan aktivitas ekonomi masyarakat.
Karena itu, UMKM tidak semestinya terus dipandang sebagai kelompok yang membutuhkan bantuan. Pelaku usaha harus didorong menjadi kekuatan ekonomi yang produktif dan mampu memberikan kontribusi lebih besar terhadap pertumbuhan daerah.
“UMKM jangan hanya diposisikan sebagai penerima bantuan. Mereka harus dibangun menjadi kekuatan ekonomi baru daerah,” ujar Laila.
Ia menilai pemerintah daerah memiliki peran penting dalam membuka ruang pertumbuhan UMKM, mulai dari kemudahan legalitas, pelatihan, akses pasar hingga peluang masuk dalam pengadaan barang dan jasa pemerintah.
Namun, berbagai kebijakan tersebut menurutnya perlu diperkuat dengan dukungan sektor perbankan.
Di sinilah Bank Jambi dinilai memiliki posisi strategis. Sebagai bank pembangunan daerah, Bank Jambi tidak hanya dituntut menjalankan fungsi intermediasi, tetapi juga memiliki peran dalam menggerakkan sektor riil dan memperkuat pelaku usaha lokal.
“Bank Jambi memiliki posisi yang sangat strategis. Sebagai bank pembangunan daerah, Bank Jambi bukan hanya menjalankan fungsi intermediasi, tetapi juga mempunyai tanggung jawab untuk ikut menggerakkan sektor riil dan memperkuat pelaku usaha lokal,” katanya.
Laila mengingatkan, persoalan UMKM tidak berhenti pada keterbatasan modal. Banyak pelaku usaha masih menghadapi persoalan pencatatan keuangan, administrasi, legalitas, manajemen, pemasaran hingga standar produk.
Kondisi tersebut membuat sebagian UMKM kesulitan mengakses pembiayaan formal maupun memperluas pasar.
Karena itu, menurut Laila, pembiayaan harus ditempatkan sebagai bagian dari proses pengembangan usaha, bukan menjadi tujuan akhir.
“Yang dibutuhkan bukan sekadar kredit murah, tetapi kredit yang produktif. Pembiayaan harus mampu menciptakan kapasitas produksi, meningkatkan omzet dan pada akhirnya membuat usaha menjadi semakin mandiri,” jelasnya.
Ia mendorong Bank Jambi memperkuat pola pembiayaan yang disertai pendampingan. Setelah kredit disalurkan, pelaku usaha tetap perlu mendapatkan pembinaan agar modal yang diterima benar-benar mampu meningkatkan kapasitas bisnis.
Pendampingan tersebut dapat diarahkan pada pengelolaan keuangan, digitalisasi transaksi, peningkatan kualitas produk, pemasaran hingga perluasan akses pasar.
Menurut Laila, pola seperti ini akan memberikan keuntungan bagi kedua pihak. UMKM mendapatkan kesempatan tumbuh lebih sehat, sementara bank memperoleh debitur yang semakin kuat dan berkualitas.
Ia juga menilai ukuran keberhasilan pembiayaan UMKM tidak seharusnya berhenti pada besarnya kredit yang berhasil disalurkan.
“Jadi jangan hanya menghitung berapa kredit yang tersalurkan. Ukur juga berapa UMKM yang benar-benar tumbuh setelah mendapatkan pembiayaan,” tegasnya.
Indikator pertumbuhan tersebut, kata Laila, dapat dilihat dari peningkatan omzet, aset, produktivitas, kualitas produk, perluasan pasar hingga kemampuan usaha menciptakan lapangan pekerjaan.
Sementara itu, pemerintah daerah dapat berperan sebagai pembuka jalan bagi UMKM melalui kebijakan yang memberikan kepastian dan akses lebih luas kepada pelaku usaha lokal.
“Pemda punya kewenangan dan program, Bank Jambi punya instrumen pembiayaan. Kalau dua kekuatan ini disatukan, dampaknya akan jauh lebih besar dibanding berjalan sendiri-sendiri,” katanya.
Menurutnya, sinergi tersebut penting karena pertumbuhan UMKM akan memberikan efek berantai bagi ekonomi daerah. Ketika usaha berkembang, kebutuhan bahan baku meningkat, tenaga kerja terserap, transaksi ekonomi bertambah dan perputaran uang di masyarakat semakin kuat.
Dengan demikian, penguatan UMKM bukan hanya persoalan meningkatkan jumlah usaha, tetapi juga membangun fondasi ekonomi daerah yang lebih kokoh.
Laila berharap Bank Jambi terus memperbesar perannya dalam mendukung transformasi UMKM lokal. Bank daerah, menurutnya, memiliki peluang besar untuk menjadi mitra strategis pelaku usaha karena memahami karakter ekonomi masyarakat di wilayah operasionalnya.
“UMKM adalah ekonomi yang paling dekat dengan masyarakat. Kalau UMKM tumbuh, manfaat pertumbuhan ekonomi akan lebih cepat dirasakan masyarakat,” ujarnya.
Ia menegaskan, kehadiran Bank Jambi ke depan diharapkan tidak hanya dikenal sebagai lembaga yang menyalurkan kredit, tetapi juga sebagai mitra yang ikut mengawal perjalanan UMKM dari usaha kecil menuju usaha yang profesional dan kompetitif.
“Bank Jambi harus hadir bukan hanya sebagai bank yang menyalurkan kredit, tetapi sebagai partner pertumbuhan UMKM Jambi,” pungkas Laila.
Jika sinergi pemerintah daerah, Bank Jambi dan pelaku usaha tersebut dibangun secara konsisten, ia optimistis semakin banyak UMKM lokal yang mampu naik kelas, memperluas pasar dan masuk ke dalam rantai ekonomi yang lebih besar.(*)